行业分析第十期 电力设施器材——筑牢新型电力系统的基石
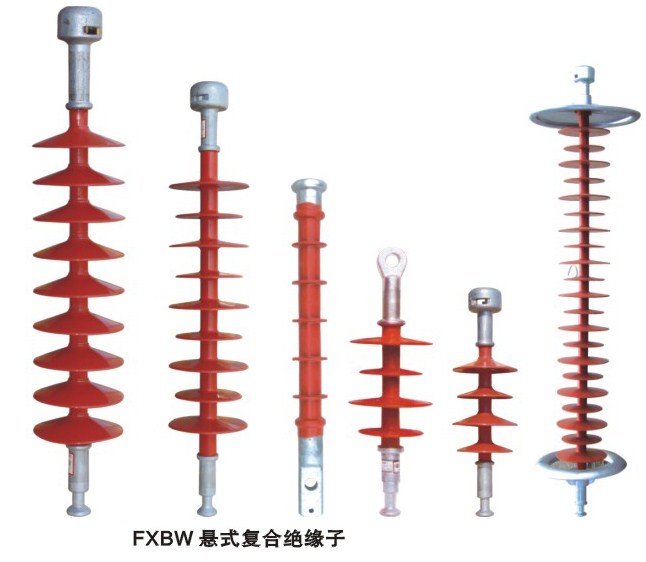
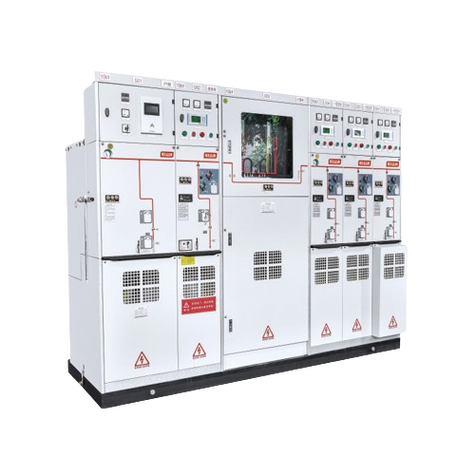
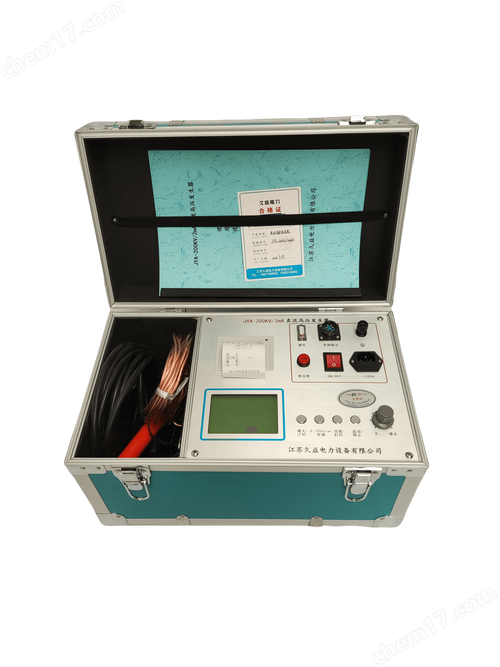
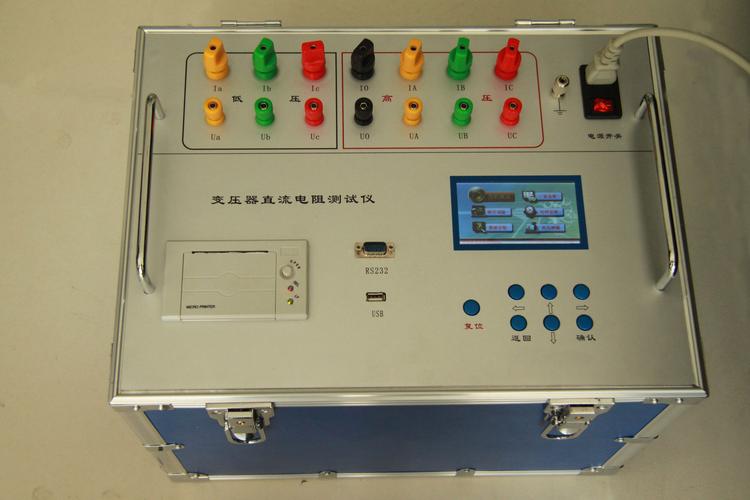
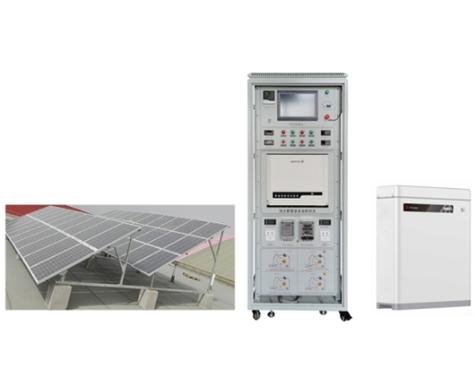
电力设施器材行业是电力工业的重要组成部分,涵盖发电、输变电、配电及用电环节所需的各类设备与器材,包括变压器、开关柜、电线电缆、绝缘子、避雷器、电力金具等。作为电网建设与运行的物理基础,该行业的技术水平与供给能力直接关系到电力系统的安全稳定与效率。随着全球能源转型加速和新型电力系统构建,电力设施器材行业正迎来深刻变革与广阔机遇。
一、行业概况与产业链定位
电力设施器材行业位于电力产业链的中游,上游涉及铜、铝、钢材、硅钢片、绝缘材料等原材料,下游对接电网公司、发电企业、工业用户及新能源项目。行业需求与电网投资、电源建设、新能源装机及存量改造紧密相关。在“双碳”目标驱动下,特高压、配电网升级、新能源配套等领域投资持续加大,为行业提供了稳定的市场空间。
二、政策环境与驱动因素
政策层面,国家能源局及相关部门陆续发布《新型电力系统发展蓝皮书》、《关于促进新时代新能源高质量发展的实施方案》等文件,明确加快电网基础设施智能化改造和智能微电网建设,推动电力设施器材向高端化、智能化、绿色化方向发展。“十四五”现代能源体系规划提出特高压及配网投资目标,直接拉动相关设备需求。
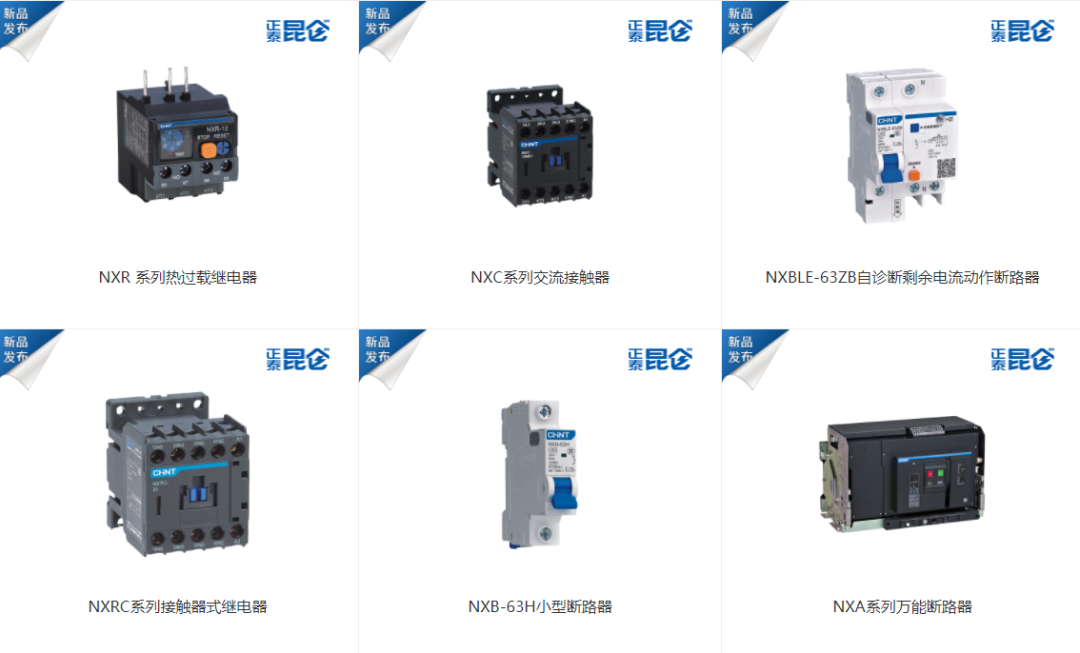
驱动因素还包括:1)新能源大规模并网带来调峰调频压力,需升级输配电设备;2)存量电网老龄化,更换与改造需求旺盛;3)数字化转型推动智能断路器、传感器、在线监测装置等渗透率提升;4)全球化背景下,“一带一路”沿线电力基建为中国企业出海提供了新增长点。
三、竞争格局与主要企业
行业整体集中度不高,细分领域差异明显。在高压开关、变压器等领域,国电南瑞、许继电气、特变电工、中国西电等国内龙头占据优势;在电线电缆领域,市场较为分散,远东股份、宝胜股份、亨通光电等企业居于前列。外资企业如ABB、西门子、施耐德在高端市场仍具竞争力,尤其在智能电网装备领域。
竞争焦点正从单一产品向系统解决方案转变,企业需具备研发、集成与运维服务能力。成本控制与原材料价格波动是影响盈利的关键因素,铜、铝价格的大幅波动对中小企业构成挑战。
四、技术趋势与创新方向
- 智能化:智能电力设备融合物联网、边缘计算技术,实现状态感知与自适应控制,如智能变压器、一二次融合成套设备。
- 绿色环保:环保气体绝缘开关设备(GIS)替代六氟化硫,可降解绝缘材料应用,降低碳排放。
- 高可靠与小型化:特高压直流设备、柔性直流输电装备要求更高可靠性;紧凑型设备适应城市地下变电站等场景。
- 模块化与预制化:预制舱式变电站缩短建设周期,降低现场施工成本。
- 新材料应用:超导材料、碳纤维复合芯导线等提升传输容量与效率。
五、市场机遇与挑战
机遇方面,国内市场受特高压建设、配网改造、新能源并网及储能配套拉动,需求保持增长。海外市场,尤其是东南亚、中东、非洲等地区电力基础设施需求旺盛,为国内企业提供出口机会。电力设施器材的运维服务后市场正在兴起,包括检测、维修、退役回收等。
挑战亦不容忽视:1)中低端产品同质化严重,价格竞争激烈;2)高端市场技术壁垒高,核心部件(如IGBT)仍依赖进口;3)原材料价格波动冲击利润;4)国际市场面临贸易壁垒与认证门槛;5)行业标准与检测体系有待完善。
六、未来展望与建议
未来五年,电力设施器材行业将朝着“智能、绿色、高效、集成”方向演进。企业应:加大研发投入,突破关键核心技术;推进智能制造,提升生产效率与质量一致性;拓展系统集成与运维服务,延伸价值链;积极布局海外,参与国际标准制定;同时关注原材料套期保值与供应链安全。
随着新型电力系统建设深入,电力设施器材行业不仅是电网安全的保障,更是能源转型的支撑。只有不断创新、协同发展,才能筑牢绿色低碳未来的基石。
如若转载,请注明出处:http://www.huizetpe.com/product/48.html
更新时间:2026-09-23 02:44:56